Domain mehrwertsteuergesetz.de kaufen?
Wir ziehen mit dem Projekt
mehrwertsteuergesetz.de um.
Sind Sie am Kauf der Domain
mehrwertsteuergesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mehrwertsteuergesetz.de kaufen?
Welche Buchhaltung für Kleinunternehmer?
Welche Buchhaltung für Kleinunternehmer? Kleinunternehmer haben in der Regel weniger komplexe Buchhaltungsanforderungen als größere Unternehmen. Eine einfache Möglichkeit, die Buchhaltung zu führen, ist die Verwendung von Buchhaltungssoftware speziell für Kleinunternehmer. Alternativ können Kleinunternehmer auch auf manuelle Methoden wie Excel-Tabellen zurückgreifen, um ihre Einnahmen und Ausgaben zu verfolgen. Es ist wichtig, regelmäßig Buchhaltungsaufzeichnungen zu führen, um den Überblick über die finanzielle Situation des Unternehmens zu behalten und die Steuererklärung korrekt einreichen zu können. Kleinunternehmer sollten auch in Betracht ziehen, einen Steuerberater zu konsultieren, um sicherzustellen, dass ihre Buchhaltung ordnungsgemäß geführt wird. **
Welche Formulare Steuererklärung Kleinunternehmer?
Welche Formulare müssen Kleinunternehmer für ihre Steuererklärung einreichen? Kleinunternehmer müssen in der Regel die Anlage EÜR (Einnahmen-Überschuss-Rechnung) ausfüllen, um ihre Einnahmen und Ausgaben gegenüber dem Finanzamt darzulegen. Zudem müssen sie die Anlage G (Gewerbebetrieb) ausfüllen, wenn sie ein Gewerbe betreiben. Kleinunternehmer müssen auch die Umsatzsteuererklärung abgeben, wenn sie die Kleinunternehmerregelung in Anspruch nehmen. Es ist ratsam, sich vorab bei einem Steuerberater oder dem Finanzamt über die genauen Formulare und Fristen zu informieren. **


Ähnliche Suchbegriffe für Kleinunternehmer
Top-Angebote
Produkte zum Begriff Kleinunternehmer:
-
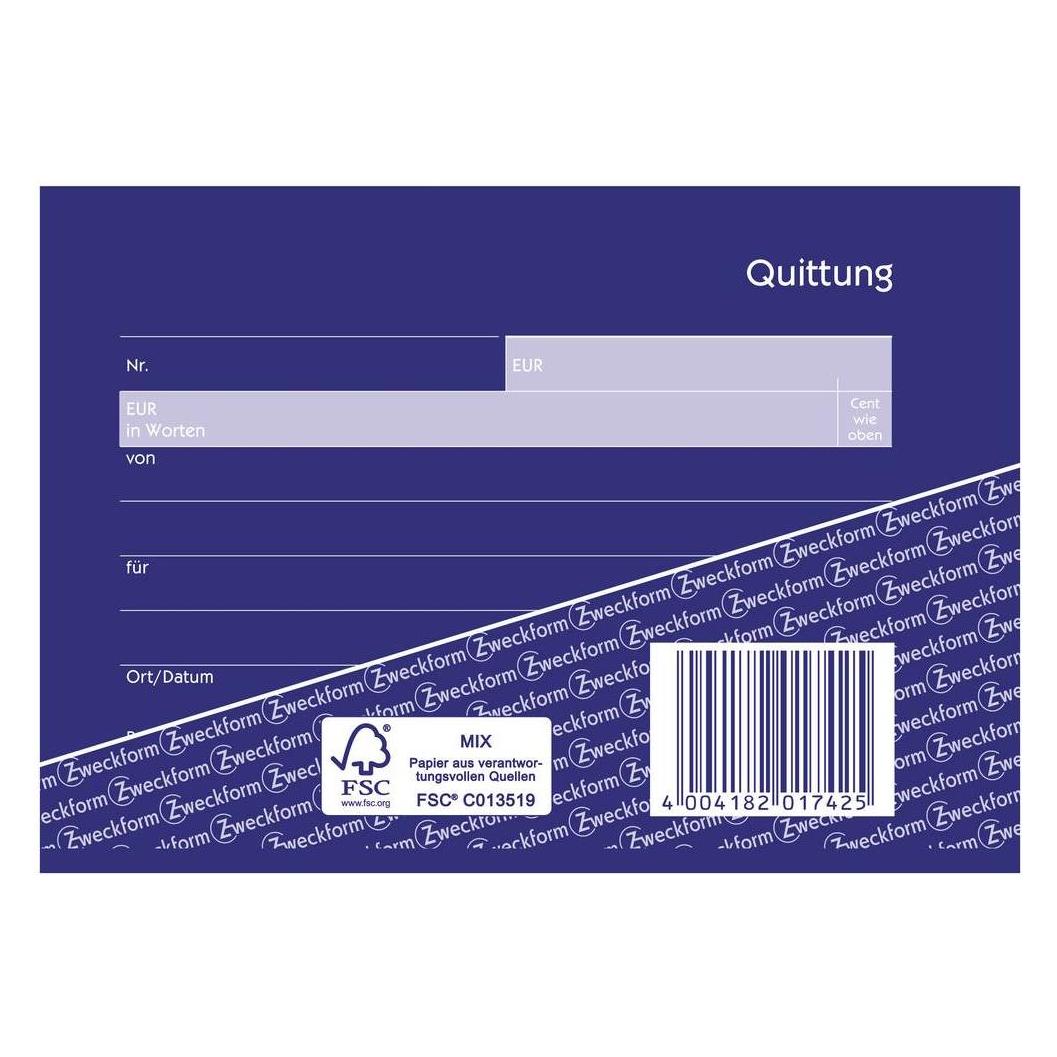
Sigel Formularbuch »Quittungen für Kleinunternehmer SD120« gelb, 14.8x10.5 cmFormularbuch »Quittungen für Kleinunternehmer SD120«, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6, Anzahl der Blätter: 60 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: fortlaufend numeriert, Breite: 148 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Ja, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Rechnungsformular & Quittung2,99 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt Umsatzsteuer bei Kleinunternehmer?
Wer zahlt Umsatzsteuer bei Kleinunternehmer? Kleinunternehmer sind von der Umsatzsteuer befreit, solange sie die Umsatzgrenze gemäß § 19 UStG nicht überschreiten. Das bedeutet, dass sie keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen müssen. Kleinunternehmer müssen jedoch darauf achten, dass sie die Umsatzgrenze nicht überschreiten, da sie dann umsatzsteuerpflichtig werden. Es ist wichtig, die Umsatzentwicklung regelmäßig zu überprüfen, um rechtzeitig reagieren zu können. In der Regel müssen Kleinunternehmer keine Umsatzsteuer zahlen, es sei denn, sie überschreiten die Umsatzgrenze. **
-
Welche Formulare für Steuererklärung Kleinunternehmer?
Welche Formulare benötigen Kleinunternehmer für die Steuererklärung? Gibt es spezielle Formulare für Kleinunternehmer oder müssen sie die regulären Steuerformulare ausfüllen? Gibt es bestimmte Angaben oder Nachweise, die Kleinunternehmer bei der Steuererklärung einreichen müssen? Wie unterscheidet sich die Steuererklärung für Kleinunternehmer von der für andere Unternehmensformen? Gibt es spezielle Regelungen oder Vergünstigungen für Kleinunternehmer in Bezug auf die Steuererklärung? **
-
Wie hoch ist Umsatzsteuer für Kleinunternehmer?
Wie hoch ist Umsatzsteuer für Kleinunternehmer? Kleinunternehmer sind von der Umsatzsteuer befreit, wenn sie im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Sie müssen somit keine Umsatzsteuer an das Finanzamt abführen. Diese Regelung gilt im Rahmen der Kleinunternehmerregelung gemäß § 19 UStG. Es ist jedoch wichtig zu beachten, dass Kleinunternehmer in ihren Rechnungen keine Umsatzsteuer ausweisen dürfen. Falls die Umsatzgrenzen überschritten werden, müssen sie die Umsatzsteuer nachträglich berechnen und abführen. **
-
Wann muss ein Kleinunternehmer Umsatzsteuer zahlen?
Ein Kleinunternehmer muss Umsatzsteuer zahlen, wenn sein Jahresumsatz im vorangegangenen Kalenderjahr 17.500 Euro überstiegen hat oder voraussichtlich im laufenden Jahr übersteigen wird. In diesem Fall ist er verpflichtet, Umsatzsteuer auf seine Leistungen zu erheben und an das Finanzamt abzuführen. Kleinunternehmer haben jedoch die Möglichkeit, sich von der Umsatzsteuerpflicht befreien zu lassen, wenn ihr Umsatz unterhalb der Grenze liegt und sie die entsprechenden Voraussetzungen erfüllen. Es ist wichtig, dass Kleinunternehmer ihre Umsätze regelmäßig überwachen und gegebenenfalls rechtzeitig reagieren, um keine Steuerverpflichtungen zu übersehen. Letztendlich hängt die Frage, ob ein Kleinunternehmer Umsatzsteuer zahlen muss, von seinem Umsatz und der Erfüllung der gesetzlichen Voraussetzungen ab. **

Sind Kleinunternehmer von der Umsatzsteuer befreit?
Ja, Kleinunternehmer können von der Umsatzsteuer befreit sein, wenn sie bestimmte Voraussetzungen erfüllen. In Deutschland gilt dies für Unternehmen mit einem Jahresumsatz von weniger als 22.000 Euro im Vorjahr und voraussichtlich weniger als 50.000 Euro im laufenden Jahr. Kleinunternehmer müssen dann keine Umsatzsteuer auf ihren Rechnungen ausweisen und können auch keine Vorsteuer geltend machen. **
Muss ein Kleinunternehmer die Umsatzsteuer weiterbelasten?
Als Kleinunternehmer ist man von der Umsatzsteuer befreit, solange der Umsatz im Vorjahr 22.000 Euro nicht überschritten hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht überschreiten wird. Daher muss ein Kleinunternehmer keine Umsatzsteuer auf seine Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings kann er auch keine Vorsteuer geltend machen. **
Top-Angebote
Produkte zum Begriff Kleinunternehmer:
-
Sigel Formularbuch "Quittung" für Kleinunternehmer7 stellige Nummer, vorgedruckt auf Original und Kopie ohne Umsatzsteuerausweis, aber mit Hinweis auf § 19 UStG zusätzliche Übersichtstabelle für Quittungsnummer und Empfänger farbige Durchschläge für sichere Organisation6,17 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Welche Buchhaltung für Kleinunternehmer?
Welche Buchhaltung für Kleinunternehmer? Kleinunternehmer haben in der Regel weniger komplexe Buchhaltungsanforderungen als größere Unternehmen. Eine einfache Möglichkeit, die Buchhaltung zu führen, ist die Verwendung von Buchhaltungssoftware speziell für Kleinunternehmer. Alternativ können Kleinunternehmer auch auf manuelle Methoden wie Excel-Tabellen zurückgreifen, um ihre Einnahmen und Ausgaben zu verfolgen. Es ist wichtig, regelmäßig Buchhaltungsaufzeichnungen zu führen, um den Überblick über die finanzielle Situation des Unternehmens zu behalten und die Steuererklärung korrekt einreichen zu können. Kleinunternehmer sollten auch in Betracht ziehen, einen Steuerberater zu konsultieren, um sicherzustellen, dass ihre Buchhaltung ordnungsgemäß geführt wird. **
-
Welche Formulare Steuererklärung Kleinunternehmer?
Welche Formulare müssen Kleinunternehmer für ihre Steuererklärung einreichen? Kleinunternehmer müssen in der Regel die Anlage EÜR (Einnahmen-Überschuss-Rechnung) ausfüllen, um ihre Einnahmen und Ausgaben gegenüber dem Finanzamt darzulegen. Zudem müssen sie die Anlage G (Gewerbebetrieb) ausfüllen, wenn sie ein Gewerbe betreiben. Kleinunternehmer müssen auch die Umsatzsteuererklärung abgeben, wenn sie die Kleinunternehmerregelung in Anspruch nehmen. Es ist ratsam, sich vorab bei einem Steuerberater oder dem Finanzamt über die genauen Formulare und Fristen zu informieren. **
-
Wer zahlt Umsatzsteuer bei Kleinunternehmer?
Wer zahlt Umsatzsteuer bei Kleinunternehmer? Kleinunternehmer sind von der Umsatzsteuer befreit, solange sie die Umsatzgrenze gemäß § 19 UStG nicht überschreiten. Das bedeutet, dass sie keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen müssen. Kleinunternehmer müssen jedoch darauf achten, dass sie die Umsatzgrenze nicht überschreiten, da sie dann umsatzsteuerpflichtig werden. Es ist wichtig, die Umsatzentwicklung regelmäßig zu überprüfen, um rechtzeitig reagieren zu können. In der Regel müssen Kleinunternehmer keine Umsatzsteuer zahlen, es sei denn, sie überschreiten die Umsatzgrenze. **
-
Welche Formulare für Steuererklärung Kleinunternehmer?
Welche Formulare benötigen Kleinunternehmer für die Steuererklärung? Gibt es spezielle Formulare für Kleinunternehmer oder müssen sie die regulären Steuerformulare ausfüllen? Gibt es bestimmte Angaben oder Nachweise, die Kleinunternehmer bei der Steuererklärung einreichen müssen? Wie unterscheidet sich die Steuererklärung für Kleinunternehmer von der für andere Unternehmensformen? Gibt es spezielle Regelungen oder Vergünstigungen für Kleinunternehmer in Bezug auf die Steuererklärung? **
Ähnliche Suchbegriffe für Kleinunternehmer
-
Sigel Formularbuch »Quittungen für Kleinunternehmer SD120« gelb, 14.8x10.5 cmFormularbuch »Quittungen für Kleinunternehmer SD120«, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6, Anzahl der Blätter: 60 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: fortlaufend numeriert, Breite: 148 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Ja, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Rechnungsformular & Quittung2,99 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Stylex Kassenbuch 40090, A4, für Kleinunternehmer, ohne MwSt., 56 BlattA4-Kassenbuch zum einfachen Erfassen von über 3.000 Einnahmen und Ausgaben 110 beidseitig bedruckte Seiten für Buchungen ohne MwSt. Mit Spalten für Buchungsnummer, Datum, Zweck, Einnahmen, Ausgaben und Saldo Zusätzlich Felder für Monat, Anfangsbestand, Endbestand und Saldo oben auf jeder Seite Eintragung persönlicher Daten auf der ersten Seite möglich Verwendet Papier, welches gute Waldnutzung fördert Geeignet für Kleinunternehmer, Gastronomen und Vereine Für eine gute Finanzübersicht und Kostenkontrolle Merkmale: Format: A4 Anwendung: Kassenbuch Ausführung: für Kleinunternehmer, ohne Durchschlag, ohne MwSt. Blattanzahl: 1 x 55 Blatt5,49 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist Umsatzsteuer für Kleinunternehmer?
Wie hoch ist Umsatzsteuer für Kleinunternehmer? Kleinunternehmer sind von der Umsatzsteuer befreit, wenn sie im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Sie müssen somit keine Umsatzsteuer an das Finanzamt abführen. Diese Regelung gilt im Rahmen der Kleinunternehmerregelung gemäß § 19 UStG. Es ist jedoch wichtig zu beachten, dass Kleinunternehmer in ihren Rechnungen keine Umsatzsteuer ausweisen dürfen. Falls die Umsatzgrenzen überschritten werden, müssen sie die Umsatzsteuer nachträglich berechnen und abführen. **
-
Wann muss ein Kleinunternehmer Umsatzsteuer zahlen?
Ein Kleinunternehmer muss Umsatzsteuer zahlen, wenn sein Jahresumsatz im vorangegangenen Kalenderjahr 17.500 Euro überstiegen hat oder voraussichtlich im laufenden Jahr übersteigen wird. In diesem Fall ist er verpflichtet, Umsatzsteuer auf seine Leistungen zu erheben und an das Finanzamt abzuführen. Kleinunternehmer haben jedoch die Möglichkeit, sich von der Umsatzsteuerpflicht befreien zu lassen, wenn ihr Umsatz unterhalb der Grenze liegt und sie die entsprechenden Voraussetzungen erfüllen. Es ist wichtig, dass Kleinunternehmer ihre Umsätze regelmäßig überwachen und gegebenenfalls rechtzeitig reagieren, um keine Steuerverpflichtungen zu übersehen. Letztendlich hängt die Frage, ob ein Kleinunternehmer Umsatzsteuer zahlen muss, von seinem Umsatz und der Erfüllung der gesetzlichen Voraussetzungen ab. **
-
Sind Kleinunternehmer von der Umsatzsteuer befreit?
Ja, Kleinunternehmer können von der Umsatzsteuer befreit sein, wenn sie bestimmte Voraussetzungen erfüllen. In Deutschland gilt dies für Unternehmen mit einem Jahresumsatz von weniger als 22.000 Euro im Vorjahr und voraussichtlich weniger als 50.000 Euro im laufenden Jahr. Kleinunternehmer müssen dann keine Umsatzsteuer auf ihren Rechnungen ausweisen und können auch keine Vorsteuer geltend machen. **
-
Muss ein Kleinunternehmer die Umsatzsteuer weiterbelasten?
Als Kleinunternehmer ist man von der Umsatzsteuer befreit, solange der Umsatz im Vorjahr 22.000 Euro nicht überschritten hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht überschreiten wird. Daher muss ein Kleinunternehmer keine Umsatzsteuer auf seine Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings kann er auch keine Vorsteuer geltend machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.